¿Cómo funcionaría un sistema bancario dolarizado sin prestamista de última instancia?
Una de las objeciones más frecuentes a la dolarización, la preferida por algunos banqueros argentinos, sostiene que sería “una locura” implementarla sin un prestamista de última instancia (PDUI), ya que aumentaría la fragilidad del sistema y ante una corrida de magnitud provocaría su colapso.
Argumentan que bajo una dolarización sería necesario que los bancos argentinos pudieran acceder a la “ventanilla” de descuento de la Reserva Federal de Estados Unidos. Dado que a) esta opción fue descartada de plano por las autoridades de la Fed en 1999 cuando fueron consultadas por el gobierno argentino y b) no hay razones para creer que hayan variado su posición, concluyen que la dolarización debe ser descartada.
Lo notable es que la evidencia que refuta este argumento está frente a sus ojos. Pero antes de revisar esta evidencia son necesarias algunas aclaraciones conceptuales. Resumo lo que he escrito en otros posts.
¿Qué es un prestamista de última instancia?
El argumento anti-dolarización suele confundir y mezclar tres funciones que pueden contribuir a la estabilidad de un sistema bancario: asistir financieramente a entidades solventes en situaciones de iliquidez temporaria, garantizar a los ahorristas el valor nominal de sus depósitos y absorber las pérdidas provocadas por una mala gestión crediticia.
Un PDUI provee liquidez a una entidad solvente que enfrenta retiros de depósitos extraordinarios. Un seguro de depósitos protege a los depositantes hasta un límite determinado. Como ya señalé, ninguna de estas funciones debe quedar necesariamente en manos de un banco estatal con capacidad de emisión. El Banco de Inglaterra “inventó” esta función siendo una institución 100% de capital privado.
Como demuestra historia y la experiencia de otros países, la función de PDUI no necesariamente debe estar centralizada ni tampoco controlada por el Estado. Puede estructurarse por el mismo sistema bancario sin necesidad de asistencia estatal. De hecho, la intervención estatal genera dos problemas: captura y riesgo moral. Lo cual les permite a los bancos eludir un principio fundamental de una economía de mercado: las pérdidas por mala gestión no las deben absorber los contribuyentes sino sus propios accionistas. En vez de asegurar estabilidad los bancos centrales son muchas veces la fuente de la fragilidad e inestabilidad del sistema bancario.
Un PDUI resuelve un problema específico: permite que una entidad solvente transforme activos de buena calidad transitoriamente ilíquidos en medios de pago sin un descuento sobre su valor nominal. Esa función requiere capital, liquidez y acceso al crédito; no exige capacidad de emitir moneda ni banco estatal.
No estabiliza los depósitos antes de una corrida, no absorbe las pérdidas generadas por una mala gestión crediticia ni capitaliza bancos insolventes. Si los activos de un banco sufren una pérdida por cuestiones crediticias, un redescuento del banco central no la elimina, simplemente la transfiere, la oculta y/o posterga la resolución (baste recordar el caso del Banco Feigin en 1995). Un PDUI tampoco puede corregir problemas derivados de descalces de moneda y plazo en los activos, ni tampoco una exposición excesiva a un gobierno fiscalmente indisciplinado.
Más allá de estas consideraciones, esta objeción contra la dolarización se basa en dos supuestos erróneos. En primer lugar, suponer que la función de prestamista de última instancia sólo puede ser prestada por el banco central que emite la moneda con la que opera el sistema bancario. Segundo, suponer que sin un PDUI un sistema dolarizado necesariamente colapsaría ante una corrida sistémica.
¿Quién hace de PDUI bajo una dolarización?
Con respecto al primer punto del argumento, Ecuador, El Salvador y Panamá son economías dolarizadas y no tienen acceso a la ventanilla de la Fed. “¡Ah pero no se puede comparar a la Argentina con esos países caribeños!” exclaman indignados algunos anti-dolarizadores. La objeción no es válida. En cuanto al tamaño de los depósitos, los sistemas bancarios de Panamá y Ecuador son comparables al de la Argentina y, de hecho, en los últimos quince años en algún momento lo han superado. Por lo cual la comparación es doblemente válida ya que para ambos países el sistema financiero tiene mayor peso en la economía.
En ambos países, así como también en El Salvador, se pudo estructurar la función de PDUI sin la posibilidad de emitir moneda y, a pesar de las varias crisis que han sacudido sus economías en lo que va del siglo, no han tenido crisis bancarias ni cierres de entidades. De hecho, la volatilidad de los depósitos ha sido más elevada en la Argentina que en cualquiera de los países dolarizados.
En el caso de Panamá, cuyo sistema tiene depósitos onshore por US$150.000 millones y offshore por US$106.000 millones, los bancos operan con altos niveles de liquidez y, en algunos casos, pueden recurrir al Banco Nacional de Panamá, un banco comercial estatal que es el segundo más grande del país en activos. Además, operan gran cantidad de entidades extranjeras. El acceso a líneas de liquidez internacionales y la disciplina de mercado han prevenido eficientemente como crisis sistémicas.
En Ecuador, el sistema bancario, cuyos depósitos ascienden US$85.000 millones, cuenta con un seguro de depósitos administrado y con un Fondo de Liquidez de emergencia. Ambos son. financiados por las propias entidades y administrados conjuntamente por COSEDE y el Banco Central del Ecuador. La participación de entidades extranjeras está limitada por ley.
El Salvador cuenta con un seguro de depósitos administrado y exige requisitos de capital y liquidez elevados. Desde junio de 2026, las entidades deben mantener activos líquidos equivalentes a 15% de sus depósitos y un coeficiente patrimonial mínimo de 12% sobre los activos ponderados por riesgo. Más importante, diez de los catorce bancos comerciales son de propiedad extranjera y concentran aproximadamente 85% de los activos del sector. La pertenencia a grupos regionales amplía sus fuentes potenciales de liquidez, aunque no constituye una garantía automática de asistencia.
En la Argentina existen mecanismos similares. El sistema argentino de garantía de depósitos fue creado en 1995 como un seguro limitado, obligatorio, financiado y administrado por las propias entidades financieras a través de un Fondo de Garantía de Depósitos (FGD) administrado por SEDESA, una sociedad anónima controlada por los bancos. Al año siguiente el FGD fue autorizado para otorgar préstamos, realizar aportes de capital y financiar operaciones de saneamiento, absorción y resolución bancaria y el BCRA asumió el control de SEDESA. En 2001 estas funciones se ampliaron con la creación de un Fondo de Liquidez Bancaria (FLB) también administrado por SEDESA. El sistema evolucionó así desde un seguro de depósitos hacia un mecanismo que combina garantía, asistencia financiera de emergencia, recapitalización y resolución, aunque sin capacidad de crear moneda. Desde el 1 de abril de 2026, el límite es de AR$ 50 millones, lo cual a fines de octubre equivalía aproximadamente a US$ 32.500. Según los datos más recientes del BCRA, aproximadamente un máximo de 46,2% de los depósitos privados en dólares estarían potencialmente garantizados por el FGD.
Por otro lado, según los datos más recientes los recursos totales del FGD ascendían al equivalente US$ 6.800 millonessobre un total de depósitos privados, que en agosto de 2026 superaron los US$ 125.000 millones. Se estima que un tercio de los fondos en moneda extranjera del FGD están depositados en el BCRA, que los computa como parte de sus reservas brutas. Por último, es importante destacar que desde el año 2018 el FGD no ha asistido a entidades financieras.
La Corrida de 2019
Con respecto al segundo punto de la objeción –la supuesta inviabilidad de un sistema bancario dolarizado sin PDUI que emite moneda– basta examinar la experiencia argentina. Los banqueros argentinos siguen traumatizados, con razón, por la experiencia de 2001. Pero parecen ignorar lo que vino después. Desde 2002 opera en el país un segmento bancario dolarizado de tamaño considerable sin un prestamista de última instancia, ya que el BCRA no puede emitir ni prestar dólares. Sin embargo, en 2019 resistió una de las mayores corridas de la historia bancaria mundial sin feriados bancarios, “corralitos” ni cierres de bancos.
Entre el 9 de agosto y el 29 de noviembre de 2019, los depósitos privados en dólares cayeron de US$ 35.399 millones a US$ 20.981 millones: una contracción de 40,7% en 112 días. A principios de agosto de 2019 los depósitos estaban garantizados por el FGD hasta un máximo de US$ 21.600 por persona y por entidad financiera. Sin embargo, no fue necesaria su intervención, ni hubo asistencia financiera especial a entidades. Los retiros de depósitos fueron tuvieron como contrapartida una fuerte contracción de la cartera de crédito y una reducción de los encajes en el BCRA de casi 50%.
Esta experiencia demuestra que, incluso sin un PDUI, el sistema pudo absorber una corrida extraordinaria gracias a su fuerte liquidez y el bajo nivel de apalancamiento de su balance.
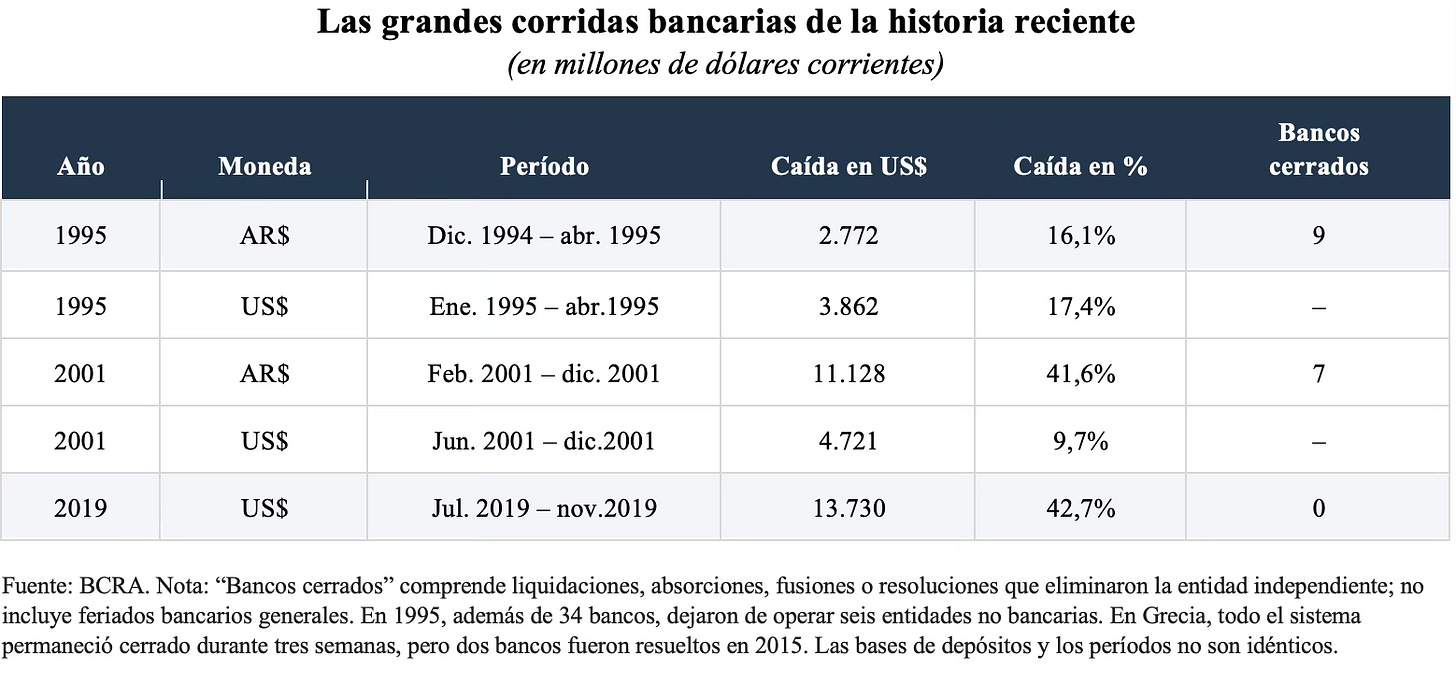
Por su magnitud y velocidad, la corrida de 2019 se encuentra entre las mayores corridas sistémicas de depósitos de la era moderna.
Para ponerla en perspectiva, en Uruguay la corrida de 2001 requirió feriados bancarios, un rescate internacional y el cierre de cuatro entidades. En Grecia en 2015 el gobierno recibió fondos de emergencia del Banco Central Europeo equivalentes a más de la mitad de su base de depósitos, tuvo que decretar un feriado bancario, controles de capitales y el cierre de dos entidades.
En 2019 los bancos argentinos devolvieron 100% de los depósitos sin mediar feriado bancario ni corralito. La liquidez amplia en moneda extranjera, lejos de disminuir, aumentó de 58,1% en julio de 2019 a 62,3% en noviembre y continuó elevándose durante 2020. El sistema sobrevivió sin que el BCRA pudiera emitir un solo dólar y sin que cerrara ninguna entidad.
La comparación con la corrida de 2001 es ilustrativa. Entre febrero y noviembre de aquel año, antes de la imposición del corralito, los depósitos privados totales cayeron aproximadamente 19%. La contracción alcanzó 20,6% en diciembre. La corrida terminó en restricciones al retiro, reprogramación de depósitos, pesificación asimétrica y vulneración generalizada de contratos. Ese desenlace explica la resistencia de muchos banqueros argentinos a cualquier régimen en el que el Banco Central no pueda emitir la moneda de los depósitos. Pero el argumento de que es necesario poder emitir moneda puede ser válido para los banqueros pero no para la sociedad.
La corrida de 2019 no fue una corrida provocada por la insolvencia de alguna entidad o por una corrida aleatoria tal como contempla el célebre modelo de Diamond y Dybig, sino por el temor a que un gobierno peronista confiscara los depósitos en dólares. El temor de los depositantes –basado en la experiencia de 2001– resultó infundado.
La confiscación de depósitos tiene un costo político y económico, dado el tamaño reducido del segmento dolarizado a fines de noviembre de 2019 y el hecho de que hubiera podido resistir la corrida sin una crisis seguramente pesaron sobre la decisión de no confiscar sus depósitos. El gobierno en vez optó por otra confiscación igualmente dañina: el default soberano en mayo de 2020 cuyo costo inmediato pagaron los inversores internacionales y el cepo del segmento pesificado cuyo costo resulta menos perceptible. El costo para la economía de ambas medidas ha sido enorme. Sin embargo, el cepo de 2020-2025 fue muy benigno para el sistema financiero, que alcanzó las tasas de rentabilidad sobre el capital más elevadas en lo que va del siglo.

Fuente: Elaboración propia en base al Informe de Bancos de agosto de 2026, BCRA.
La realidad es que si la economía y todo el sistema estuvieran 100% dolarizados, el costo de confiscar depósitos sería prohibitivo para cualquier político. Sin embargo, siempre quedaría la posibilidad de imponer un impuesto a las transferencias de divisas al exterior como hizo Correa en Ecuador en 2007, que es una forma de cepo (este impuesto sigue existiendo y la alícuota es de 5%).
Es decir, tanto la corrida de 2001 como la de 2019 fueron provocadas por riesgo político. La diferencia entre ambos episodios estuvo en la estructura de los balances. En 2001 los bancos tenían un fuerte descalce en sus balances y elevada exposición al sector público. En 2019, mantenían una liquidez elevada y su cartera de préstamos no tenía descalces de monedas o plazo y tenía baja exposición al sector público. En ambos casos la corrida fue luego seguida de un default soberano.
La lección para una dolarización en la Argentina
La evolución de los sistemas bancarios en Ecuador y El Salvador durante el último cuarto de siglo confirma el argumento central: en un sistema dolarizado, la defensa contra las corridas se construye con requisitos de capital y liquidez elevados (y genuinos), sistemas de garantía de depósitos y de asistencia financiera prefinanciados por los propios bancos y acceso a líneas de financiamiento externas.
De la comparación del sistema bancario dolarizado de la Argentina con el de estos países surge una conclusión muy clara: los depósitos son similares pero el volumen de crédito es menor. La relación entre préstamos y depósitos es de 60%, frente a 86% en el promedio de los dos países dolarizados. Esa diferencia refleja el esquema regulatorio adoptado en la Argentina después de la crisis de 2001-2002. Se alcanzó una mayor solidez y estabilidad a costa de un menor nivel de intermediación. Este esquema recién comenzó a flexibilizarse en 2026.
La experiencia argentina también confirma el argumento de la economista de Stanford Anat Admati sobre la relación entre apalancamiento y fragilidad bancaria. La primera defensa frente a una crisis no es la capacidad del banco central de emitir dinero, sino la solidez del balance de cada entidad.
Admati introduce una distinción adicional que suele perderse en el debate. La asistencia de liquidez del banco central es un préstamo: no recapitaliza al banco que lo recibe ni corrige las pérdidas que provocaron su debilidad. Cuando se concede a entidades insolventes o a tasas inferiores a las de mercado, no es más que un subsidio encubierto que prolonga la vida de entidades inviables. Por eso, presentar las crisis como simples shocks de liquidez desvía la atención de la fragilidad creada previamente por el apalancamiento, los descalces y una regulación deficiente. El PDUI puede atender una iliquidez transitoria, pero no sustituye el capital necesario para absorber pérdidas ni la liquidez que los bancos deben mantener para responder a retiros previsibles.
Más aún, la expectativa de rescate reduce la disciplina de acreedores y accionistas e incentiva a los bancos a operar con mayor apalancamiento y/o descalces de plazo (por ejemplo, el SVB en 2023).
En 2019, el segmento bancario en dólares soportó una caída de depósitos superior al 40% sin asistencia del BCRA (excepto los encajes) ni intervención de SEDESA. Sobrevivió porque tenía ratios de liquidez elevados y préstamos de corto plazo y sólido respaldo crediticio.
Esta experiencia no demuestra que todo mecanismo de asistencia financiera en momentos de iliquidez sea innecesario. Demuestra algo más importante: un banco central con capacidad de emitir la moneda de los depósitos intermediados no es una precondición para la estabilidad bancaria. Por el contrario, como lo demuestra la experiencia argentina, puede ser el origen de la fragilidad y la inestabilidad del sistema.
En Estados Unidos los bancos han resistido las recomendaciones de Admati argumentando que reduciría su rentabilidad, aumentaría las tasas de interés activas y provocaría una contracción del crédito. La primera consecuencia es matemática: con menos apalancamiento, el rendimiento sobre el patrimonio (ROE) de los bancos disminuiría, pero también disminuiría el riesgo de sus accionistas. El posible aumento del costo del crédito tampoco debe confundirse con un costo social. Una parte del financiamiento “barato” de los bancos proviene de garantías explícitas e implícitas que trasladan de manera poco transparente su riesgo crediticio al fisco. Si una actividad sólo resulta rentable gracias a un elevado apalancamiento y a la expectativa de rescate, su rentabilidad constituye una renta regulatoria, no una medida de eficiencia. La objeción válida se refiere a la transición: un aumento abrupto de los requisitos puede inducir una contracción de activos. Ese problema puede evitarse mediante la capitalización gradual de utilidades y exigiendo que la expansión futura del crédito esté respaldada por nuevo capital.
En la Argentina, exigir más capital a los bancos no destruiría intermediación porque el crédito bancario al sector privado es extremadamente bajo en relación con el PBI. El objetivo debe ser expandir el crédito sin deteriorar la calidad crediticia o extender el plazo de los activos.
Conclusión
En conclusión, la experiencia argentina desde 2002 demuestra dos cosas. Primero, una dolarización oficial es compatible con un prestamista de última instancia y un seguro de depósitos financiados por el propio sistema bancario. Segundo, aun sin emisión de dólares, asistencia del BCRA ni desembolsos del FGD, un sistema con liquidez suficiente, activos sólidos, descalces limitados y bajo apalancamiento puede resistir una corrida sistémica sin feriados, corralitos ni cierres de bancos.
La experiencia argentina con el sistema bancario dolarizado desde 2002 refuta la afirmación de que un PDUI estatal con capacidad de emisión sea una precondición para dolarizar y mantener la estabilidad financiera. De hecho pudo enfrentar la corrida de 2019 con liquidez elevada, activos sólidos, descalce de plazo limitados y bajos niveles de apalancamiento sin crisis.
Una dolarización oficial exigiría extender y reforzar esa arquitectura con capital elevado, activos líquidos externos, límites estrictos a los descalces de plazos, líneas contingentes, un fondo sistémico prefinanciado y un régimen de resolución eficaz. La asistencia de liquidez debe proteger a entidades solventes frente a retiros transitorios. La resolución debe retirar del mercado a las entidades insolventes sin trasladar sus pérdidas al resto del sistema.
La resistencia de algunos banqueros a una dolarización se explica por los intereses que buscan defender. La dolarización los forzaría a dejar de ser meros arbitrajistas de pesos depreciados con bajo riesgo y convertirse en verdaderos banqueros que ponen su capital a riesgo con sus decisiones de crédito. La evidencia demuestra que la rentabilidad del sistema financiero argentino es mayor cuando hay cepo.
La dolarización no elimina el riesgo bancario ni la necesidad de una red de seguridad. Elimina la posibilidad de utilizar el dinero de los contribuyentes para rescatar bancos insolventes. Por eso exige una arquitectura capaz de absorber retiros, asistir temporalmente a entidades solventes y facilitar la liquidación de las insolventes.
La experiencia argentina desde 2002 demuestra de manera contundente que un sistema bancario dolarizado puede operar sin PDUI y sobrevivir crisis sistémicas de magnitud extraordinaria sin feriados bancarios ni cierre de entidades.
La discusión relevante es cómo estructurar el respaldo y qué niveles de liquidez, capital y disciplina de balance deben exigirse a los bancos, no cómo preservar el privilegio de financiar al Estado a tasas de interés inferiores a las del mercado con los depósitos del público. Los bancos deben ser parte de la solución no parte del problema.
- 28 de septiembre, 2026
- 28 de septiembre, 2026
- 1 de octubre, 2012
- 24 de septiembre, 2026
Artículo de blog relacionados

Por Jorge Castro La Nación (Puede verse también El fin de la hegemonía...
6 de noviembre, 2008En 1950, Akiro Kurosawa estrenó Rashomon, una inquietante película ambientaba en el siglo...
12 de julio, 2008VOA El Senado de Estados Unidos ha reducido drásticamente un programa de trabajadores...
24 de mayo, 2007La Nación El fin de semana pasado, en la costa, escuché una conversación...
16 de enero, 2012